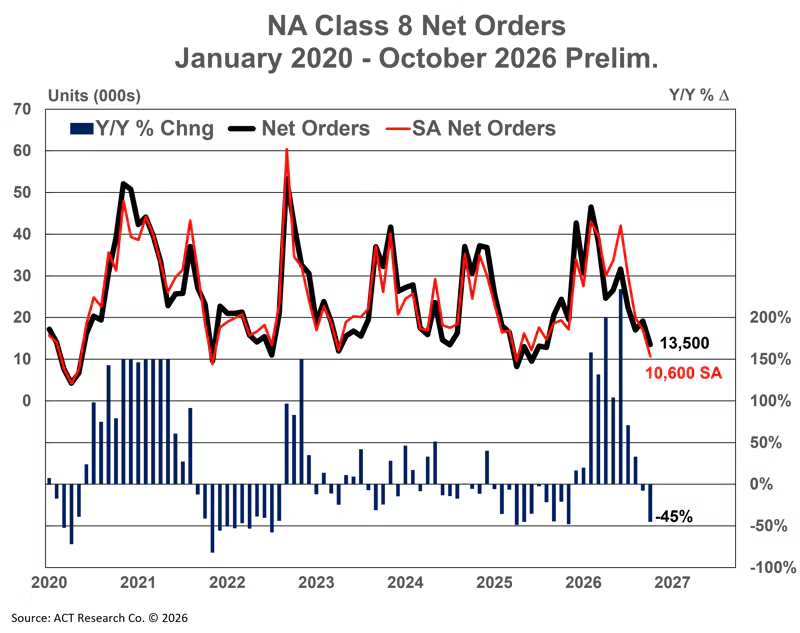
FTR报告称,北美8级卡车10月初步净订单为15,600辆,环比下降24%,同比下降36%。年初至今累计278,201辆,同比增长74%。10月订单较过去十年10月平均值31,089辆低近50%,为2027订单季疲软开局。9月和10月合计36,002辆,较去年同期下降20%。ACT Research给出类似图景,10月初步净订单为13,500辆,同比下降45%。
两家机构均将10月表现归因于EPA 2027氮氧化物法规的不确定性,以及其对2027年款定价和生产计划的影响。
FTR表示,原始设备制造商已开始开放2027年款订单板,但部分厂商可能推迟释放生产位或最终定价,直至规则更加明确。车队可能在等待最终法规,或许还有更好的价格。在拟议框架下,若不合规罚款转嫁给买家,每台发动机可能增加约6,000至7,000美元成本;而完全合规发动机的溢价估计为8,000至12,000美元。实际成本将取决于最终规则和原始设备制造商定价决策。
FTR商用车高级分析师Dan Moyer指出其他因素:“短期内,车队资本支出优先项可能正从牵引车转向挂车。此外,虽然运价强劲,但燃料、保险和劳动力成本同样高企,挤压利润率,可能暂时限制采购。”Moyer补充称,替换需求、运力趋紧和运价走强仍支撑需求,但随着EPA 2027预购现已完成,订单如今取决于车队盈利能力、资本优先项和监管不确定性。
Moyer表示:“10月疲软结果表明,部分采购可能被推迟而非取消,随着排放要求、生产计划和设备定价更加明朗,订单有可能走强。”ACT Research指出,下滑也反映持续成本压力和中期政治不确定性。但这只是放缓了美国卡车车队增长趋势——据RigDig数据,第三季度美国卡车车队新增超过147,000辆已核实车辆。5至7级中型卡车10月初步净订单同比增长14%,达到18,000辆,延续该细分市场从去年疲软销量中的复苏。
ACT Research研究分析师Carter Vieth表示:“虽然现货运价仍支撑设备需求,但EPA 2027规则及相关成本缺乏明确性,使原始设备制造商和车队无法为明年做规划。阻碍车队的并非缺乏购置新设备的意愿,而是在监管和经济不确定性下无法做出知情投资决策。”
原创文章,作者:HeSeaOtter,如若转载,请注明出处:https://omkcw.com/industry-news/15191.html


