美国运输研究所(ATRI)最新发布的《拥堵成本》研究显示,2024年交通拥堵给美国卡车业增加1282亿美元成本,为研究历史第二高,仅次于2023年创纪录的1298亿美元;较2022年上升3.8%,较疫情前2018年峰值995亿美元高出28.8%。
Ruan Transportation Management Systems运营副总裁Jeremy Carmichael表示:“疫情后,卡车运营成本大幅上升,同时拥堵重回美国高速公路,给卡车运输、零售商和消费者带来接近纪录的成本。可以通过对全国最拥堵货运走廊进行有针对性的基础设施投资,以及各级政府承诺升级高速公路、提升供应链效率,来应对这些成本。”
拥堵造成的延误相当于451,615名卡车司机全年闲置,即12.4亿小时;折合每辆注册卡车平均成本7,973美元。该单车成本较2022年下降7.5%,原因是同期注册卡车数量增长12.2%,超过1600万辆。
2024年,卡车因堵车燃烧约66.6亿加仑柴油,成本250.4亿美元,并产生约6780万吨二氧化碳。
ATRI表示,今年采用了更新方法,上调历史每小时运营成本,因此新总额无法与早前报告直接比较。按修订后数据,2022年拥堵成本为1235亿美元。2015年至2024年十年间,拥堵累计给行业造成1.01万亿美元成本。
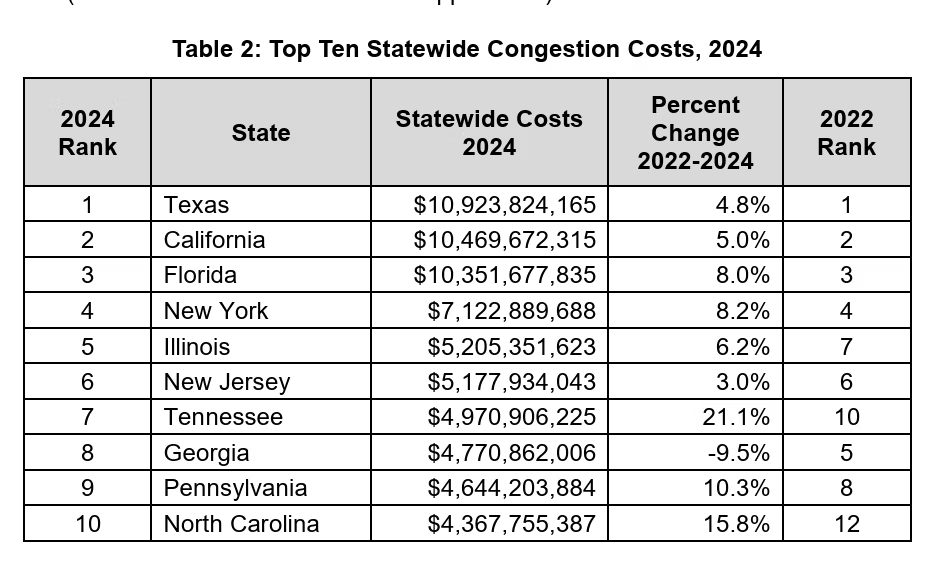
研究还记录了各州和都市区成本。得克萨斯州(109.2亿美元)、加利福尼亚州(104.7亿美元)和佛罗里达州(103.5亿美元)再次领跑各州,随后是纽约州(71.2亿美元)和伊利诺伊州(52.1亿美元)。田纳西州较2022年成本上升21.1%,排名上升三位至第七;北卡罗来纳州自2022年以来首次重返前十;佐治亚州从第五降至第八,是前十中唯一连续两年年度下降的州。
都市区中,拥堵成本最高的是纽约市(79.4亿美元)、迈阿密(36.9亿美元)和芝加哥(35.4亿美元)。研究的107个都市区中,73个成本上升,涨幅领先的是南卡罗来纳州查尔斯顿(20.9%)、佛罗里达州坦帕(18.0%)和加州河滨(17.3%)。ATRI将坦帕上升归因于飓风“海伦妮”和“米尔顿”后车速放缓,河滨则归因于内陆帝国仓储业繁荣。
纽约州卡车协会政府事务副总裁Zach Miller表示:“纽约市都市区拥堵成本全国第一并不意外。本地区拥有全国最繁忙的港口综合体之一、航空货运枢纽和区域食品配送中心,以及多条车流最密集的货运走廊。像布朗克斯Hunts Point州际通道项目这样的投资,对改善货运流动性和支持地区增长至关重要。我们需要持续的基础设施投资,以减少拥堵及其给企业和消费者带来的成本。”
研究指出,基础设施投资可以见效。芝加哥Circle Interchange项目——ATRI前25大卡车瓶颈之一——完成4.75亿美元重建后,高峰时段卡车速度提升近25%。密西西比州杰克逊的美国49号公路拓宽项目于2022年完工后,卡车速度上升6.0%。
从区域看,2023年至2024年,东北部、五大湖和大平原地区成本上升,其他四个区域——太平洋、阳光地带、南中部和南大西洋——下降。东北部涨幅最大(1.8%),太平洋地区降幅最大(5.7%)。
2024年,主要拥堵货运走廊平均卡车速度降至51.84英里/小时,较2023年的52.09英里/小时下降0.5%,较2022年下降1.1%,较2020年峰值低1.7%。ATRI将持续下降部分归因于雇主要求员工返岗,使通勤者重回高峰时段道路。
2024年卡车行驶里程下降1.5%,从1954.19亿英里降至1925.45亿英里,货运衰退持续。ATRI指出,里程降幅仅为吨位降幅的一半,主要原因是空驶里程增加。卡车流量仍远高于疫情前水平。
原创文章,作者:HeSeaOtter,如若转载,请注明出处:https://omkcw.com/industry-news/15277.html


